Skip to content
Gare aux dettes sociales auprès de l’INASTI !
Vous travaillez comme indépendant ou entrepreneur dans la construction ou le secteur du nettoyage ?
Attention une nouvelle obligation impacte votre trésorerie depuis le 30 octobre !
Pour toute facture que vous payez à un sous-traitant de l’un des secteurs concernés, vous devez impérativement vérifier sa situation vis-à-vis de l’INASTI.
Sont concernés par cette nouvelle mesure, les activités relevant des travaux immobiliers : construction, maçonnerie/béton, terrassement/démolition, toiture/isolation, vitrerie, peinture/plafonnage, plomberie/chauffage, certaines installations électriques, nettoyage et entretien.
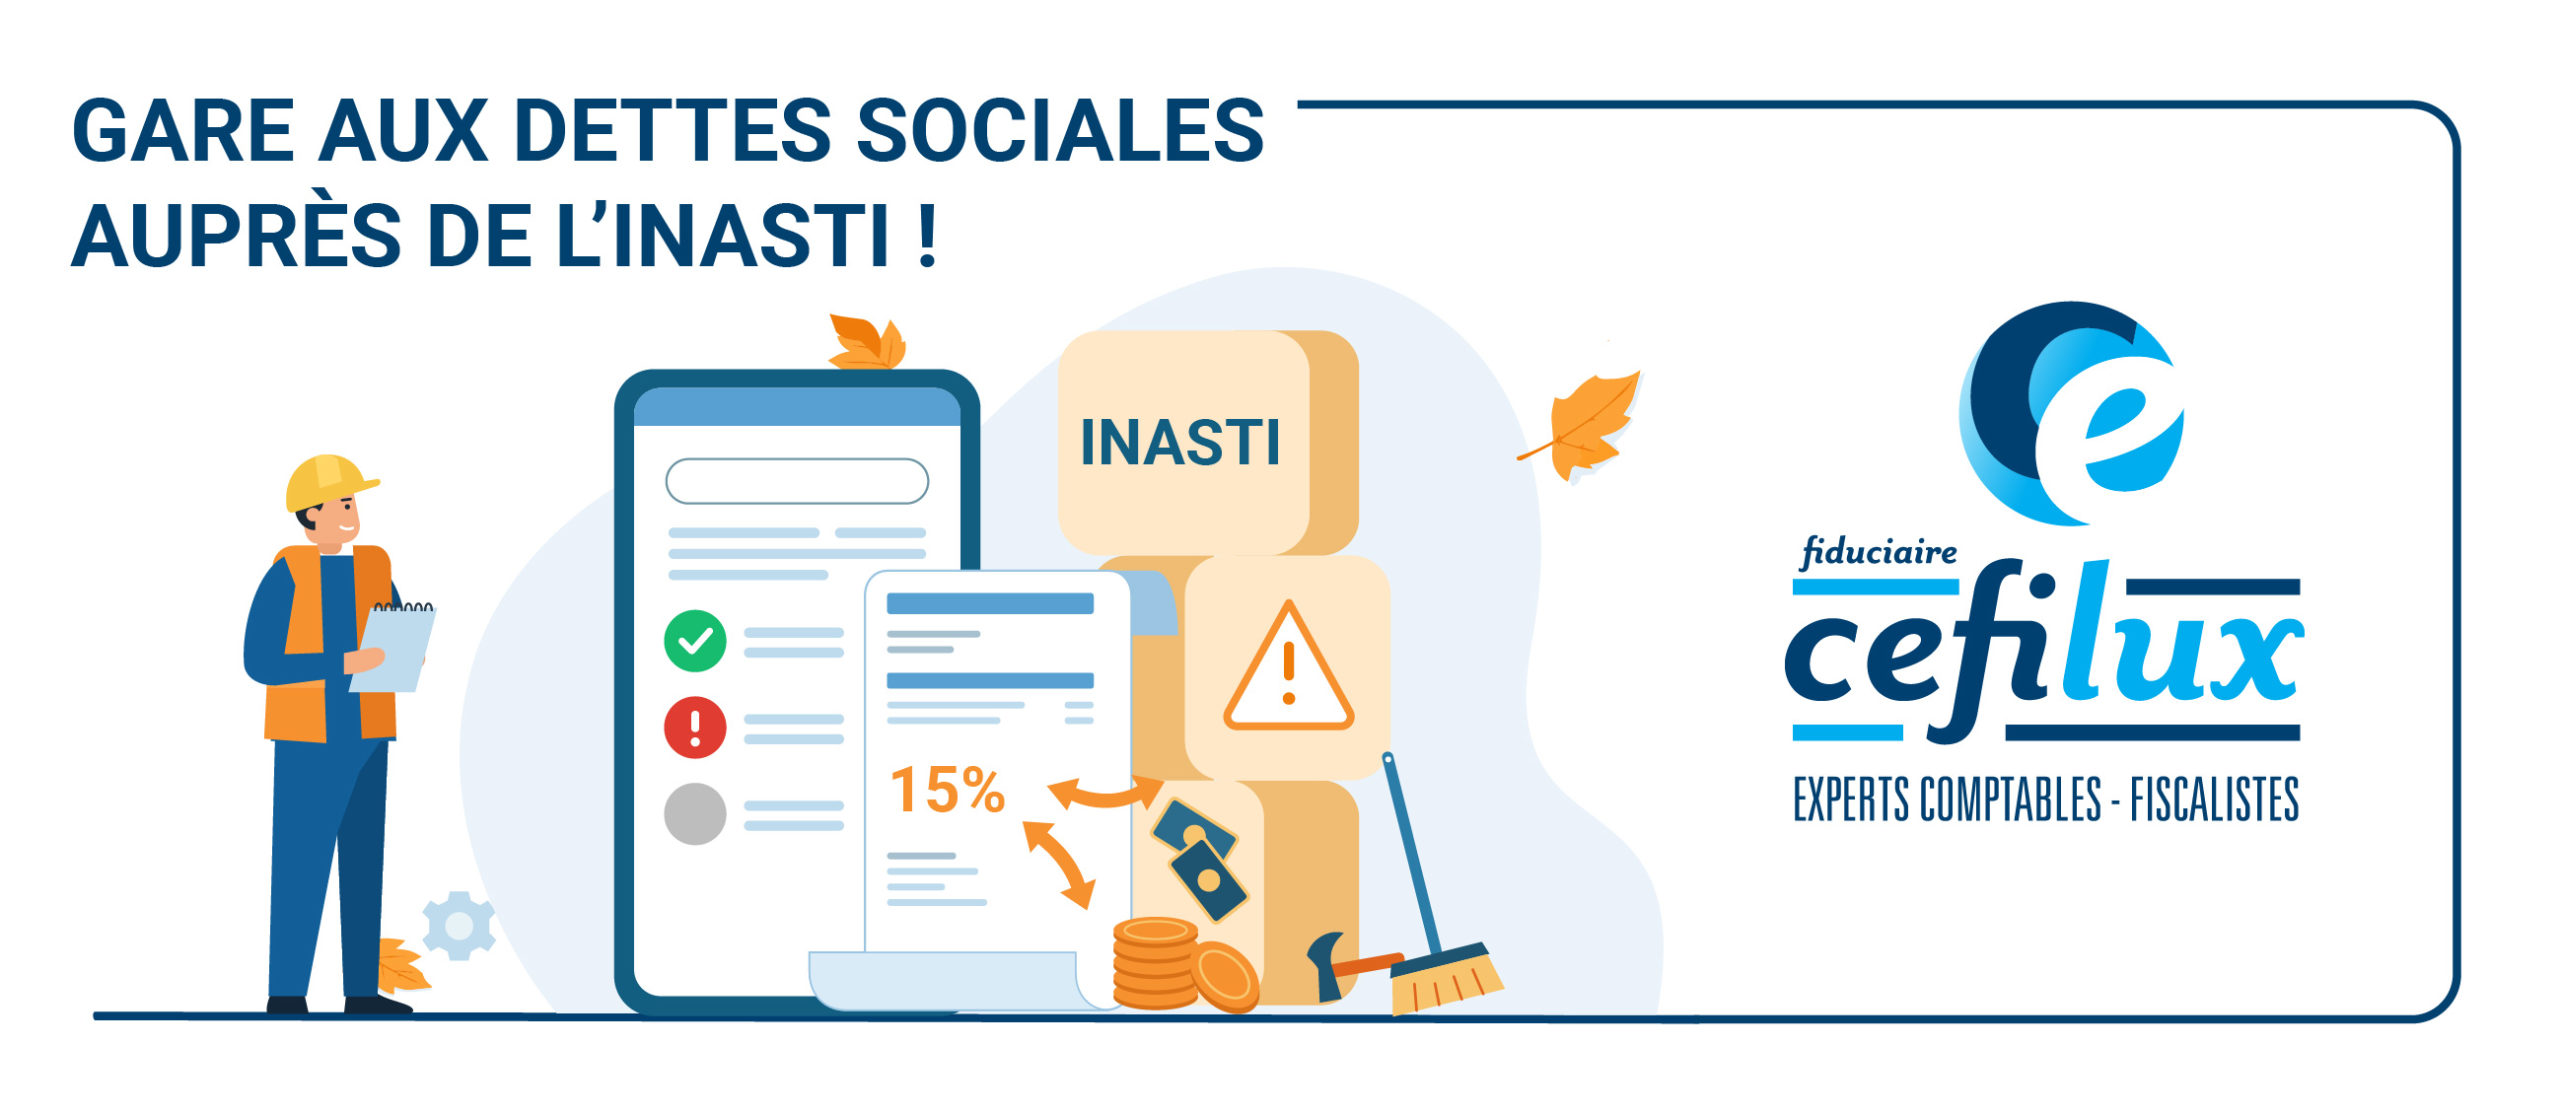
Par exemple, si des dettes sociales (cotisations sociales de l’indépendant et amendes administratives) sont constatées dans le statut social du sous-traitant, 15% du montant de la facture (hors TVA) devront être prélevés et versés à l’INASTI. Les 85% restants seront directement versés à votre entreprise. Les particuliers qui font réaliser des travaux à titre privé ne sont pas concernés par l’obligation de retenue.
Il y a toutefois des exceptions à la retenue :
- une dette sociale inférieure ou égale à 2 647€,
- une dette dont l’échéance n’est pas encore dépassée,
- un plan d’apurement respecté auprès de la caisse d’assurance sociales ou de l’huissier
Avant chaque paiement d’une facture, vous devrez contrôler la situation du sous-traitant via le service officiel Check obligation de retenue, en indiquant le numéro d’entreprise du cocontractant. Selon la couleur du résultat, la marche à suivre sera différente :
- vert: vous ne devez pas faire de retenue,
- rouge: une retenue est prévue,
- gris: l’entreprise du sous-traitant ne rentre pas dans le champ d’application
Attention ! Si votre entreprise ne procède pas à la retenue lorsque cela est nécessaire, l’INASTI peut vous imposer une amende administrative représentant 15 % du montant de la facture avec un maximum de 10 578,23€ en 2026.
Bon à noter : dans certaines situations, cette retenue peut être cumulée avec celles prévues pour les dettes ONSS (pour les employés) soit 35% et dettes fiscales (auprès du SPF Finances) soit 15%. Un plafond est toutefois fixé à 50% de la facture (hors TVA).
Pour savoir s’ils sont concernés par ces changements, les sous-traitants sont invités à consulter dès maintenant leur e-Box.